前陣子跟一位朋友吃飯,他滑開手機,有點得意地讓我看他幫六歲兒子開的證券戶:每個月定期定額買 0050,一鍵下單,帳面已經小有成績。
「趁早幫他存,複利滾個十幾年,長大就有一桶金,不會輸在起跑點。」他這麼說。
這幾年,這樣的爸媽真的越來越多。從證交所的數字就可以看得出熱度:全台 19 歲以下的開戶人數已經逼近 80 萬,有券商統計,平均開戶年齡只有 6 歲。而且很多帳戶,都是爸媽透過「親子帳戶」一鍵切換、全權代操,孩子從頭到尾,應該都不知道自己有這筆錢。
我完全懂這份心意,複利的威力也是真的。但每次看到這樣的畫面,我心裡總會冒出一個問題,而且越想越覺得是關鍵:幫孩子先存好一筆錢,等他長大再原封不動交給他,這真的是一件好事嗎?
今天想聊的,就是這個看似理所當然、其實藏著一個陷阱的問題。
那筆孩子沒參與的投資,其實是一種「認知之外的財富」
投資圈流傳一句話,很有道理:「你賺不到認知以外的錢。」
如果你也有過那種在股市裡意外賺到一筆,結果過沒幾個月又莫名其妙還回去的經驗,大概也會很認同這句話吧。錢是真的進了口袋,但因為它不在你的認知範圍內,你守不住,市場遲早會用各種方式把它討回去。
這不只是種感覺。有一份針對美國佛羅里達州大樂透得主的研究就發現,給那些原本有財務困難的人一大筆獎金,並沒有幫他們真正「避免」破產,只是把破產往後延了幾年而已。說穿了,錢可以靠別人給,但駕馭金錢的本事,只能靠自己慢慢練出來。
講到這個,我常常把一個人的「認知」,想像成一個杯子的高度;而財富,就是倒進杯子裡的水。
你可以一口氣把孩子的杯子倒滿,但杯子最多也只有這麼高,往後再多的水也裝不下,終究會溢出去。
財富能累積到多高的水位,終究取決於一個人的認知。
所以,我們當父母的,常常只顧著幫孩子「加水」,卻忘了讓杯子跟著長大。孩子如果沒親手賺過、賠過、糾結過,就算替他存下再多的錢,也未必有本事接得住。
我覺得投資真正的難關,是心性,不是知識
所以,相較於幫孩子操盤,我自己的做法剛好相反:從孩子小學五六年級開始,我就讓他們自己看財報、自己做投資決策,我就只在旁邊陪著。
結果非常有趣。平常風平浪靜時,孩子都知道該怎麼理性判斷,講得頭頭是道;可是只要市場一波動、帳戶有了盈虧,他們立刻原形畢露,冒出一堆連大人都會犯的毛病。
像是:股價越漲,就越想追著買;一跌,反而開始懷疑這家公司是不是出了什麼問題;再跌超過一成,乾脆就不想看了,還會安慰自己「只要不賣,總有一天會漲回來」。
這些反應,說穿了,背後都有一個很深的人性本能:我們天生就怕賠錢。心理學把它叫做「損失趨避, Loss Aversion」。簡單說,賠一塊錢的痛,大約是賺一塊錢快樂的兩倍。
正因為太怕賠,不管大人小孩,都很容易出現兩種反應。
第一種是「不敢看」:帳戶一賠錢,就把頭埋進沙裡,眼不見為淨,活像一隻鴕鳥。
第二種是「賣錯邊」:賺了一點就急著落袋,賠錢的反而死抱著,安慰自己總有一天會回本。這一種心態特別頑固,相關研究就發現,台灣散戶賣掉賺錢股票的機率,大約是賣掉賠錢股票的兩倍。
你看,難的從來不是「知道」,這些道理,孩子從書上都讀得到。難的是,當市場大跌、情緒高漲時,還能不能做得到。
而這套面對市場起伏的心性,如果全程都由爸媽代勞操盤,孩子是很難靠自己磨練出來的。
所以我反而希望,孩子早點賠一次錢
這句話乍聽之下很怪,哪有爸媽希望孩子賠錢?
但我不是在唱衰孩子,更不是不把錢當錢。我真正的想法是:讓這筆小錢,變成一筆划算的「學費」。
投資這條路,很多必要的教訓,往往得親身走過幾個景氣循環才學得會。既然這些經驗遲早都要面對,那我寧願讓孩子提早 10 年、甚至 20 年開始累積。
這方面有一份很經典的研究,故事的起點很有意思。兩位經濟學家(Ulrike Malmendier & Stefan Nagel)注意到一個流傳已久的現象:經歷過 1930 年代美國大蕭條的那一代人,彷彿被狠狠嚇過一次,往後一輩子花錢、投資都格外保守。
他們想知道,這究竟只是刻板印象,還是真有其事?甚至,會不會我們每個人這輩子親身經歷過的市場起伏,都在悄悄形塑日後對風險的態度?
於是,他們翻遍橫跨近半世紀的家庭資料,結果真的找到了證據。即使把年齡、財富等因素納入考量,一個人親身經歷過的市場漲跌,仍會深刻影響他往後願意承擔多少風險。
換句話說,影響我們投資判斷的,不只是懂得多少,更是自己曾經經歷過什麼。這種親身體驗,讀再多理論都換不來。
換個角度看,早點賠過錢,其實也可以是件幸運的事。那個痛會刻進記憶裡,而且年輕時籌碼小,賠個幾千、幾萬塊,代價相對輕;要是等到三、四十歲,手上握著大錢才第一次碰到大崩盤,甚至把本金賠到歸零,那才真的糟糕。
一個早早繳過學費的孩子,長大後就有機會少犯一些代價高昂的錯誤。更重要的是,他的決策會更穩:守得住獲利、抓得住機會,能夠獨立思考,不跟著市場的情緒上沖下洗;對自己的判斷有信心,也懂得回頭檢討跟反思。
回到開頭:那桶金,到底該不該幫孩子存?
我的答案是:第一桶金該存,而且越早越好。真正要避免的,是「只給了他一筆錢,卻沒給他學習成長的機會」。
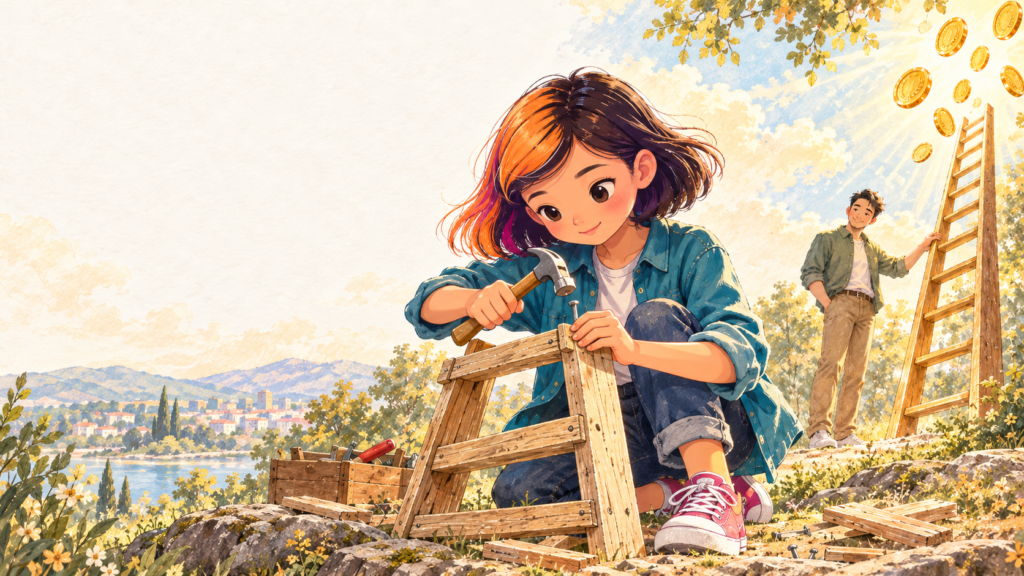
所以,複利的帳戶可以照樣存,但別忘了另外切一筆錢,真的交到孩子手上,讓他自己做決定,親手嚐到賺錢的開心,也體會一下市場翻臉的滋味。而我們,就退到後面當個「教練」,別當那個幫他保證收益的「操盤手」。
因為那些小時候賺錢的喜悅、賠錢的心痛,以及跌跌撞撞後終於想通的道理,都會一點一滴讓他的杯子長高,變成日後真正接得住錢的本事。
我們都怕孩子輸在起跑點。但真正決定他能走多遠的,或許不是戶頭開得多早、裡面存了多少錢,而是他從什麼時候開始,願意自己做決定,也有勇氣承擔結果。
畢竟,財富可以繼承,認知卻不能。
說到底,還是那句話:「人賺不到認知以外的錢。」
( 這一系列的寫作,最終將會集結成冊,重新改寫為《好好發零用錢》一書。希望這個嘗試,能夠幫助大家,更好地教孩子用錢,從小建立正確的金錢觀念 )